Recibiste una intimación de ARCA: qué conviene hacer
Antes de responder, pagar o ignorar una notificación de ARCA, conviene entender qué tipo de acto se recibió y qué alternativas de defensa admite. Esta guía resume los primeros pasos; no reemplaza el análisis puntual de tu caso.
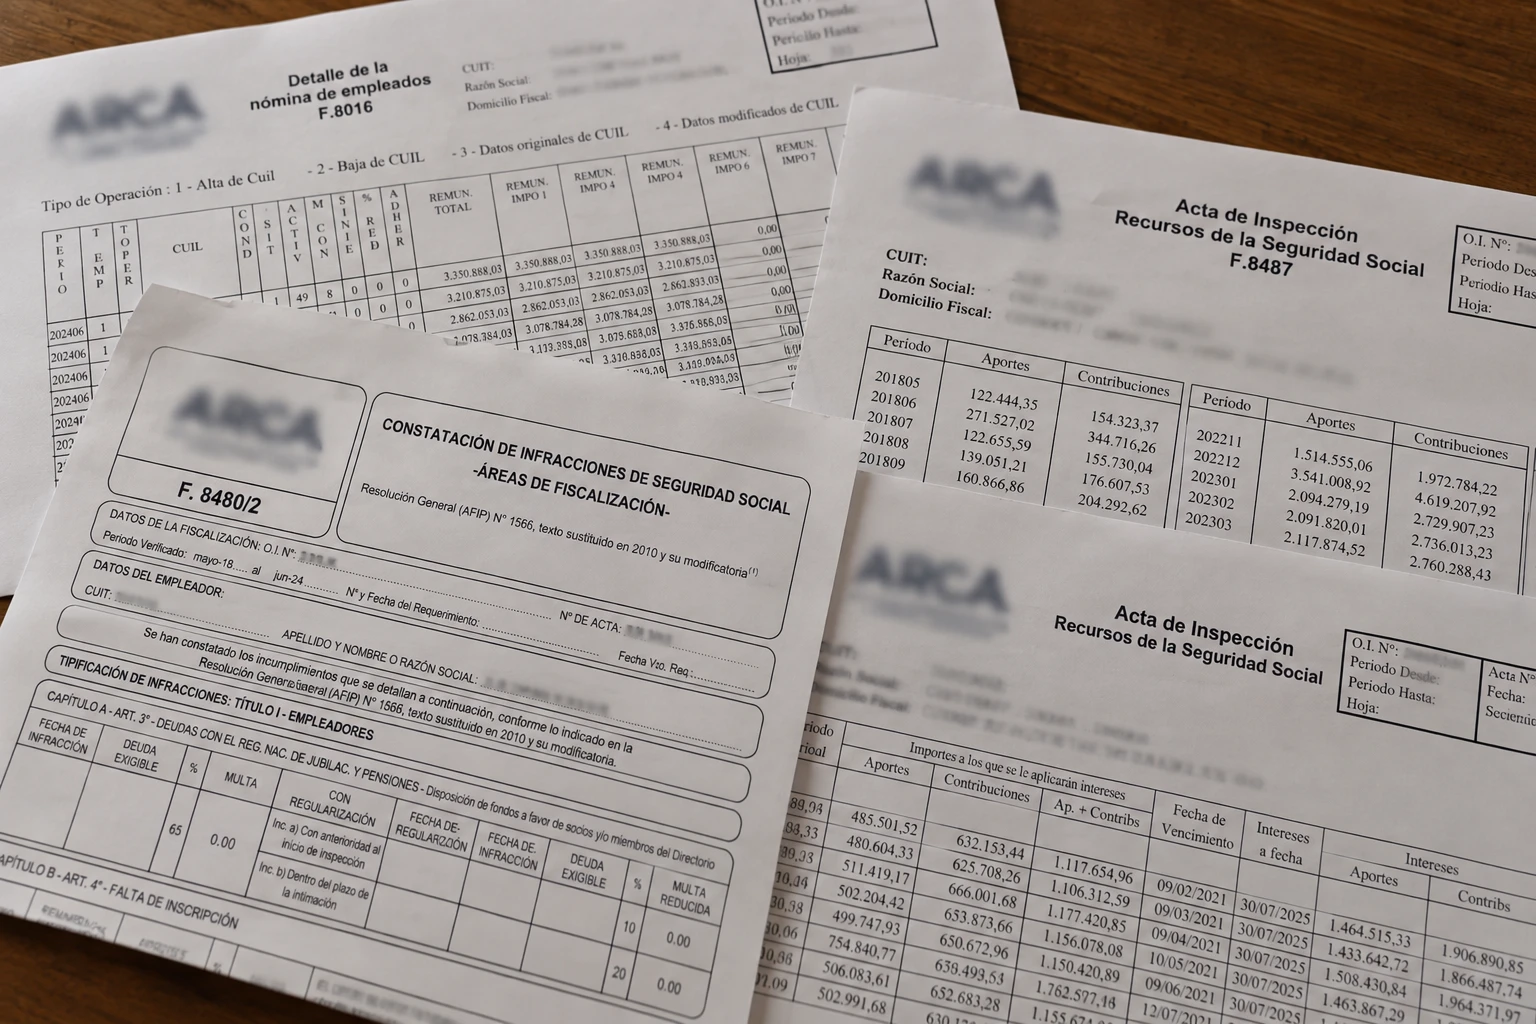
Primero: identificá qué te notificó ARCA
No todas las notificaciones son iguales, y cada una habilita una respuesta distinta. Entre las más habituales:
- Una intimación de pago por una diferencia detectada, sin que medie aún una determinación formal.
- Un acta de determinación de deuda, con sus planillas y anexos técnicos, que establece un monto concreto de aportes, contribuciones e intereses.
- La notificación de inicio de un sumario, vinculado a una infracción formal o material.
- Una liquidación de multa, ya sea por mora, por una diferencia regularizada o por otra infracción.
El tipo de acto notificado determina qué procedimiento corresponde y qué plazo aplica para ejercer el derecho de defensa. Por eso es el primer dato que hay que precisar, y no siempre resulta evidente a simple lectura.
Pasos que conviene seguir
- No dejar pasar el tiempo. Los plazos administrativos corren desde la notificación, y su vencimiento puede limitar las alternativas de defensa disponibles.
- Conservar la notificación completa, incluyendo todos los anexos, planillas y cédulas asociadas.
- Reunir la documentación de la empresa vinculada al período y al concepto cuestionado: declaraciones juradas F.931, recibos de haberes, contratos, legajos.
- Solicitar un análisis profesional antes de pagar, responder o dejar vencer el plazo, para conocer con claridad las alternativas disponibles.
- Definir una estrategia recién después de ese análisis, en función de los antecedentes concretos del caso.
No existe un plazo único aplicable a todas las notificaciones de ARCA: depende del acto administrativo concreto y del procedimiento correspondiente. Verificá la fecha de notificación y el tipo de acto recibido antes de asumir cualquier término.
Qué conviene evitar
- Ignorar la notificación o dejar vencer el plazo sin haber evaluado las alternativas.
- Pagar de manera inmediata sin analizar el fundamento de la determinación, especialmente cuando existen dudas sobre su procedencia.
- Compartir la Clave Fiscal, contraseñas o credenciales de acceso a cualquier sistema con terceros, incluso si se presentan como parte de una gestión.
- Asumir que la situación es idéntica a la de otro caso conocido: cada determinación depende de sus propios antecedentes y documentación.
No dejes vencer el plazo sin analizar tus alternativas
Contanos los detalles de la notificación que recibiste. Un análisis temprano permite conocer con claridad las herramientas de defensa disponibles.